总市值仅剩15.88亿港元,距离巅峰时期逼近千亿的高位,跌幅已超过九成八。
这家曾经坐在闽系房企头把交椅上的巨头,如今在资本市场上几乎没有了声音,剩下的只是零星项目交付的消息和一堆尚未理清的债权关系。
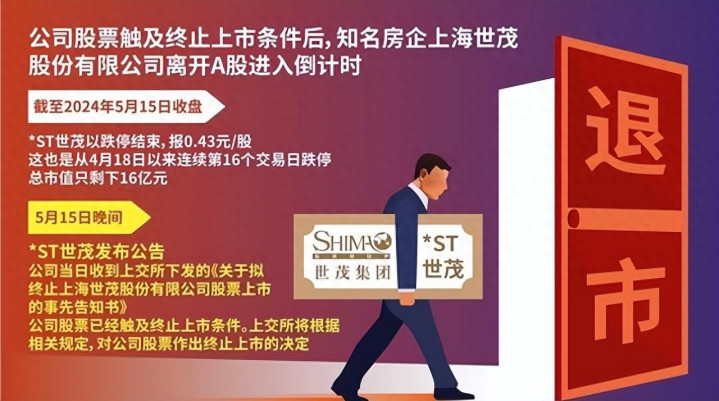
从年销售额突破3000亿、总资产逼近5000亿的行业十强,到如今港股仙股、A股退市的双重尴尬,世茂的坠落速度,几乎可以用“断崖”来形容。
更令人错愕的是,老一辈闽商许荣茂用将近四十年时间搭起的商业版图,被接班人许世坛在短短四年里几乎败完。
从石狮闯荡筑起地标江山
把时钟拨回1989年,39岁的许荣茂从福建石狮出发,带着资金一头扎进房地产行业。
那一代闽商共同的底色,就是敢闯敢拼,又带着几分商人式的隐忍,许荣茂把这份性格发挥到了极致。
和多数房企钟情于普通住宅不同,他从一开始就瞄准了另一条路,专做能够改写一座城市天际线的地标工程。
北京的外销房市场让世茂站稳脚跟,上海滨江花园打响了“滨江模式”的招牌,再到烟台百米高空上拔起希尔顿酒店,世茂的旗帜一步步插向全国。
2000年,世茂把总部从福建迁到上海,是最早一批南下沪上的闽系民营开发商之一。
那时上海商品房均价还徘徊在四五千元一平方米,世茂滨江花园敢以1.8万元的均价入市,并请来梁朝伟代言,坊间盛传代言的回报是在项目里任选一套住宅。
2018年春节,许荣茂携《丝路山水地图》登上央视春晚舞台将文物捐献国家,世茂的品牌声量也水涨船高,成为那一年行业里被反复提及的明星房企。
同一年,世茂的年销售额攀上860亿,负债规模2700亿,资产负债率74%,这组数据和当年的保利等大央企基本在一个水位,比融创、碧桂园还要稳健一些。
到2020年,世茂集团营收突破1350亿,世茂股份营收也站上200多亿,稳稳跻身中国房地产销售十强。
那几年,北上广深、杭州、南京、厦门,一座座打着世茂招牌的综合体、酒店、豪宅陆续落地,口碑在同行里属于中上水平。
商业版图的骨架,是由三家关联公司支撑起来的:港股的世茂集团(00813.HK)、A股的世茂股份(600823)、以及未上市的世茂建设。
三块资产原本各司其职,但三者之间盘根错节的担保关系,为后来的塌方埋下了最深的那颗雷。
二代扩张撕开信用缺口
真正的转折发生在2018年。
这一年,许荣茂把集团的指挥棒交到了许世坛手上,等了二十多年的太子终于扶正。
接班人上任三把火,火力猛得超出所有人预期。
公开资料显示,许世坛接班后的八十天里,世茂便砸下约200亿元,从泰禾、万通、开诚、粤泰、福晟等陷入资金困境的同行手中吃进20多个项目,土地储备翻了近一倍,“并购之王”的名号开始在圈内传开。
房地产真正的拐点,是2020年8月央行、住建部联合出台“三道红线”融资新规。
但世茂的分水岭要比这更早,恰恰是许世坛接班后的那两年。
彼时市场的降温信号已经陆续出现,一些稍微谨慎的房企已经开始收缩拿地,世茂反而把它当作2016年那样的抄底良机。
到2021年,世茂还在合并泰禾等公司的烂尾项目,试图通过规模继续讲好增长的故事。
高杠杆是把双刃剑,顺风时能把速度拉满,逆风时同样能把资金链一刀切断。
更要命的是,世茂并没有在三家公司之间搭起有效的债务防火墙,世茂建设大量借款是由世茂集团和世茂股份出具担保,而这些担保事项长期未按规定及时披露。
A股的世茂股份后来因此被交易所戴上ST帽子,表外担保变成账面负债,未上市平台的债务被硬生生倒灌到两家上市公司身上,这是整个链条断裂的直接导火索。
一组数据能看清这几年发生了什么:2018年许世坛接棒时,世茂负债2700亿;到了2022年,年销售额已经从880亿级别回落到630亿元,而负债规模却飙到约5400亿元。
就在2022年7月,世茂集团一笔10亿美元的离岸债券本息未能按期兑付,这是公司境外公开市场的首次违约。
从那一刻起,围绕世茂的交叉违约接连触发,流动性瞬间锁死。
债务反噬压垮千亿帝国
说起世茂最具标志性的一场豪赌,不能不提深圳深港国际中心。
2017年底,世茂以239.43亿元的总价拿下深圳龙岗区那块宗地,计划总投资500亿元,规划建设一座700米级摩天大楼,加上会展、创业中心、超五星酒店等配套,立志对标世界级综合体。
项目开工典礼上,全国政协原副主席董建华、深圳主要领导悉数到场站台。
拿地没多久许荣茂便逐步放权退休,彼时世茂账面可动用现金估计只有300亿元上下,一次性砸出239亿去押一个地块,激进程度放到今天看依然惊人。
房地产行业中新社2025年7月18日的报道提到,世茂公告将深港国际中心项目相关土地由深圳市龙岗区政府收回,补偿价格约68亿元,相较拿地成本亏损接近七成。
2026年5月6日,国资背景的华润置地旗下深圳市润圳房地产有限公司以70.45亿元底价竞得该核心地块,用途由商业调整为商住,住宅比例提升至64%,当年“中国第一高楼”的构想正式让位于一个民生导向的住宅社区。
这笔买卖对业主和市场来说是出清,对世茂而言则是又一次沉重的账面确认。
为求自救,世茂过去一年多一直在卖资产。
厦门世茂双塔的办公楼、上海西路商场、南京部分商业物业陆续被挂上货架,累计换回约60多亿元现金。
加上深港国际中心68亿元的收地补偿,手里能动的流动性仍远远不足以偿付庞大的到期债务。
A股的世茂股份,股价自2024年下半年起长期在1元面值附近挣扎,大股东多次自掏腰包试图托举,但在整个板块向下的大趋势里,终究没能摆脱面值退市的命运,正式告别沪市。
港股的世茂集团,自2024年初起停牌多轮,2025年借着宏观逆周期调控和房地产金融政策松动,股价有过数倍反弹,但从0.163港元的现价回望巅峰,距离整体脱困依然遥远。
从暴雷至今,世茂的股票价值缩水、项目减记、资产折让叠加起来,账面累计损失早已不止千亿。
许荣茂花了近四十年搭起的产业骨架,由资产、信用、品牌三部分交织而成;但凡其中任何一环先倒,另外两环都难以独善其身。
世茂的教训并非孤例,它和恒大、融创等公司的遭遇串在一起,勾勒出的是旧式房企“规模导向、杠杆驱动、信用透支”模式的集体黄昏。
对投资者而言,有一个基本面值得记下:房地产是典型的现金流生意,利润表再漂亮,一旦回款链条断掉,再厚的家底也顶不住。
对普通购房者而言,别把家庭的全部筹码压在一套房和一个单边上涨预期上,比什么都重要。
房地产行业的高增长时代已过,重估周期才刚开始;敬畏周期、守住主业、控制杠杆,才可能穿越这一轮漫长的调整。
40年攒下的基业,被4年扩张败完,这既是世茂集团的个体悲剧,也是整个行业必须咀嚼的那口苦味。
参考资料:
中国新闻社(中国経済新聞):《中国で最も高い超高層ビルの建設プロジェクトが中止に》,2025年7月22日,
BigGo财经:《华润置地约1600亿日元拿下深圳“旧第一高楼”地块,国资接棒世茂集团的摩天梦》,2026年5月6日,
惠融配资提示:文章来自网络,不代表本站观点。